Teori dan Implementasi Time Series Forecasting dengan Prophet: Menangani Trend, Seasonality, dan Holiday Effect
Mengapa Data Time Series Membutuhkan Model Dekomposisi
Data time series adalah rangkaian observasi yang diurutkan berdasarkan waktu, misalnya penjualan harian, jumlah kunjungan situs, atau permintaan listrik per jam. Pola pada data seperti ini jarang seragam. Ada arah jangka panjang yang naik atau turun, ada pola berulang setiap minggu dan setiap tahun, dan ada lonjakan pada tanggal tertentu seperti hari libur nasional. Ketiga pola tersebut bercampur dalam satu deret nilai, sehingga model yang hanya melihat nilai terakhir sulit menghasilkan forecast yang dapat dipertanggungjawabkan.
Model dekomposisi memisahkan deret menjadi komponen yang lebih mudah dipahami. Bentuk aditif menuliskan nilai pada waktu tertentu sebagai y(t) = g(t) + s(t) + h(t) + e(t). Fungsi g(t) merepresentasikan trend, s(t) merepresentasikan seasonality, h(t) merepresentasikan efek hari libur atau event, dan e(t) adalah residual yang tidak dijelaskan model. Ketika amplitudo pola musiman ikut membesar seiring naiknya level deret, bentuk multiplicative y(t) = g(t) × s(t) × h(t) × e(t) lebih tepat karena perubahan musiman berskala proporsional terhadap trend.
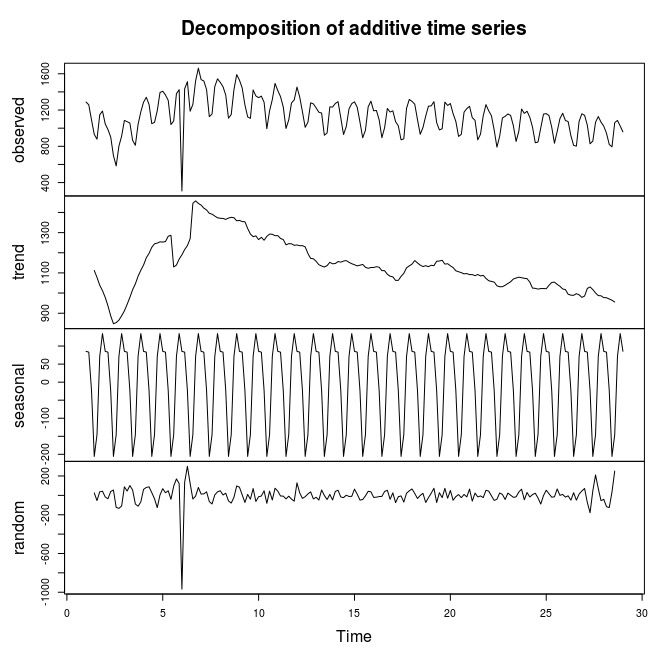
Gambar: Satu deret aditif dipecah menjadi trend, pola musiman, dan residual acak — Sumber: Wikimedia Commons (Junkie.dolphin, CC BY-SA 3.0)
Pendekatan klasik memiliki batasan yang cukup nyata. Regresi linear dengan dummy variabel memaksa kita menentukan sendiri bentuk trend dan jumlah variabel musiman. ARIMA membutuhkan differencing untuk mencapai stationarity, umumnya hanya menangani satu periode musiman, dan tidak nyaman ketika data memiliki missing values. Padahal data operasional sering bolong beberapa hari karena sensor mati atau pencatatan terlewat. Prophet dirancang untuk mengisi celah ini dengan pendekatan dekomposisi yang menangani beberapa pola musiman sekaligus, menerima missing values, dan tetap menghasilkan forecast yang wajar ketika nilai deret berhenti di nol.
Model ini paling tepat dipakai ketika data tersedia dalam resolusi harian dengan riwayat minimal satu tahun, terdapat efek kalender yang jelas, dan hasil forecast perlu dijelaskan komponennya kepada pemangku kepentingan. Kita juga perlu memahami komponen data sebelum memilih model, karena model apa pun hanya akan sebaik asumsi yang kita masukkan ke dalamnya. Jika pola data sangat kompleks, misalnya dipengaruhi banyak variabel eksternal secara simultan, pendekatan lain seperti model gradient boosting dengan fitur lag tetap layak dipertimbangkan.
Cara Prophet Memodelkan Trend dan Seasonality
Trend pada Prophet dimodelkan sebagai fungsi piecewise linear. Model menempatkan sejumlah titik perubahan atau changepoint pada interval tertentu, lalu membolehkan slope berubah di setiap titik tersebut. Perubahan slope tidak dibiarkan bebas sepenuhnya. Prophet memberi prior Laplace pada nilai perubahan slope, sehingga model cenderung memilih sedikit changepoint yang benar-benar didukung data. Pendekatan ini membuat trend dapat berbelok mengikuti perubahan kondisi bisnis tanpa harus mengikuti noise harian.
Untuk deret yang pertumbuhannya memiliki batas, tersedia varian logistic. Kita menetapkan nilai cap sebagai batas atas dan floor sebagai batas bawah, lalu model akan membentuk kurva S yang mendekati batas tersebut secara asimtotik. Varian ini berguna pada kasus seperti kapasitas produksi, kuota pengguna, atau permintaan yang dibatasi ketersediaan stok.
Seasonality tidak dimodelkan dengan dummy variabel per hari. Prophet memakai deret Fourier, yaitu kombinasi fungsi sinus dan kosinus dengan periode yang ditentukan. Orde default adalah 3 untuk pola mingguan dan 10 untuk pola tahunan. Dengan pendekatan ini, pola musiman ditangkap menggunakan parameter yang jauh lebih sedikit dibanding dummy harian, sehingga model lebih stabil pada data yang pendek. Orde dapat dinaikkan ketika pola mingguan memiliki bentuk yang rumit, misalnya berbeda antara hari kerja dan akhir pekan, tetapi nilai yang terlalu tinggi membuat model menangkap noise.
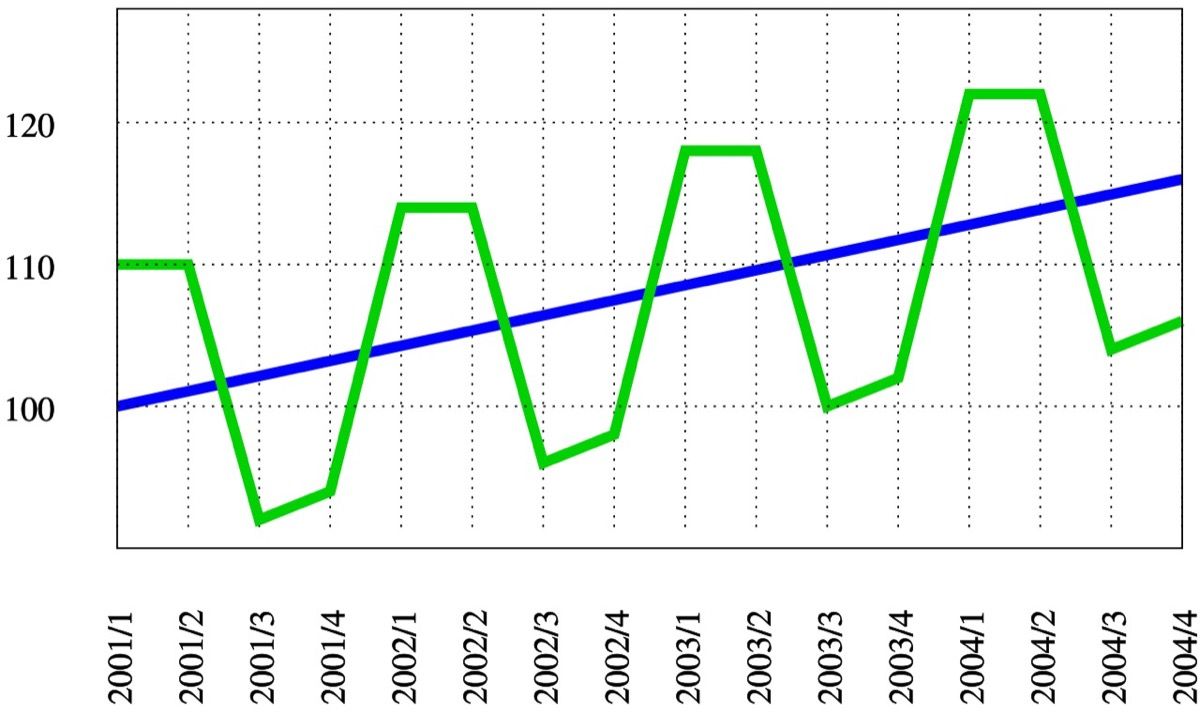
Gambar: Garis trend linear dengan pola musiman berulang yang amplitudonya mengikuti level deret — Sumber: Wikimedia Commons (Leitfaden, Public domain)
Holiday effect dimasukkan sebagai regressor tambahan. Setiap tanggal libur memiliki koefisien tersendiri, dan Prophet secara default memakai jendela waktu satu hari sebelum serta satu hari sesudah tanggal tersebut. Jendela ini penting karena dampak libur sering muncul lebih awal, misalnya lonjakan pembelian sehari sebelum tanggal libur resmi.
Ketidakpastian forecast berasal dari posterior sampling. Secara default Prophet mengambil 1000 sampel dari distribusi posterior parameter model, lalu menghitung yhat sebagai nilai tengah dan yhat_lower serta yhat_upper sebagai interval kepercayaan 80 persen. Interval ini mencerminkan ketidakpastian model, bukan jaminan bahwa nilai aktual akan selalu berada di dalamnya.
Data Science with Python
Master the art of data analysis, visualization, and predictive modeling.
Menyiapkan Data dan Melatih Model Pertama
Prophet hanya membutuhkan dua kolom. Kolom ds berisi timestamp dengan tipe datetime tanpa timezone, dan kolom y berisi nilai numerik yang akan diramalkan. Nama kolom ini wajib dipakai karena seluruh fungsi di dalam library mengasumsikan skema tersebut.
Kita mulai dengan data sintetis dua tahun yang memuat trend naik, pola mingguan, pola tahunan, dan lonjakan pada akhir Desember. Data sintetis dipakai agar setiap komponen yang dipelajari model dapat diperiksa terhadap nilai yang kita masukkan sendiri.
!pip install prophet pandas matplotlib numpy

import numpy as np
import pandas as pd
from prophet import Prophet
import matplotlib.pyplot as plt

rng = np.random.default_rng(42)
dates = pd.date_range(start="2024-01-01", periods=730, freq="D")

trend = np.linspace(100, 180, len(dates))
weekly = 12 * np.sin(2 * np.pi * dates.dayofweek / 7)
yearly = 20 * np.sin(2 * np.pi * dates.dayofyear / 365.25)
holiday = np.where((dates.month == 12) & (dates.day >= 24), 35, 0)
noise = rng.normal(0, 4, len(dates))

df = pd.DataFrame({"ds": dates, "y": trend + weekly + yearly + holiday + noise})

model = Prophet(seasonality_mode="additive", yearly_seasonality=True, weekly_seasonality=True)
model.fit(df)

future = model.make_future_dataframe(periods=90)
forecast = model.predict(future)

print(forecast[["ds", "yhat", "yhat_lower", "yhat_upper"]].tail(5).round(2).to_string(index=False))

fig = model.plot(forecast)
plt.title("Forecast 90 Hari ke Depan")
Output:
        ds   yhat  yhat_lower  yhat_upper
2026-03-26 215.80      208.99      222.44
2026-03-27 204.71      197.88      211.98
2026-03-28 198.37      190.90      205.23
2026-03-29 200.05      193.32      207.10
2026-03-30 210.16      203.77      216.98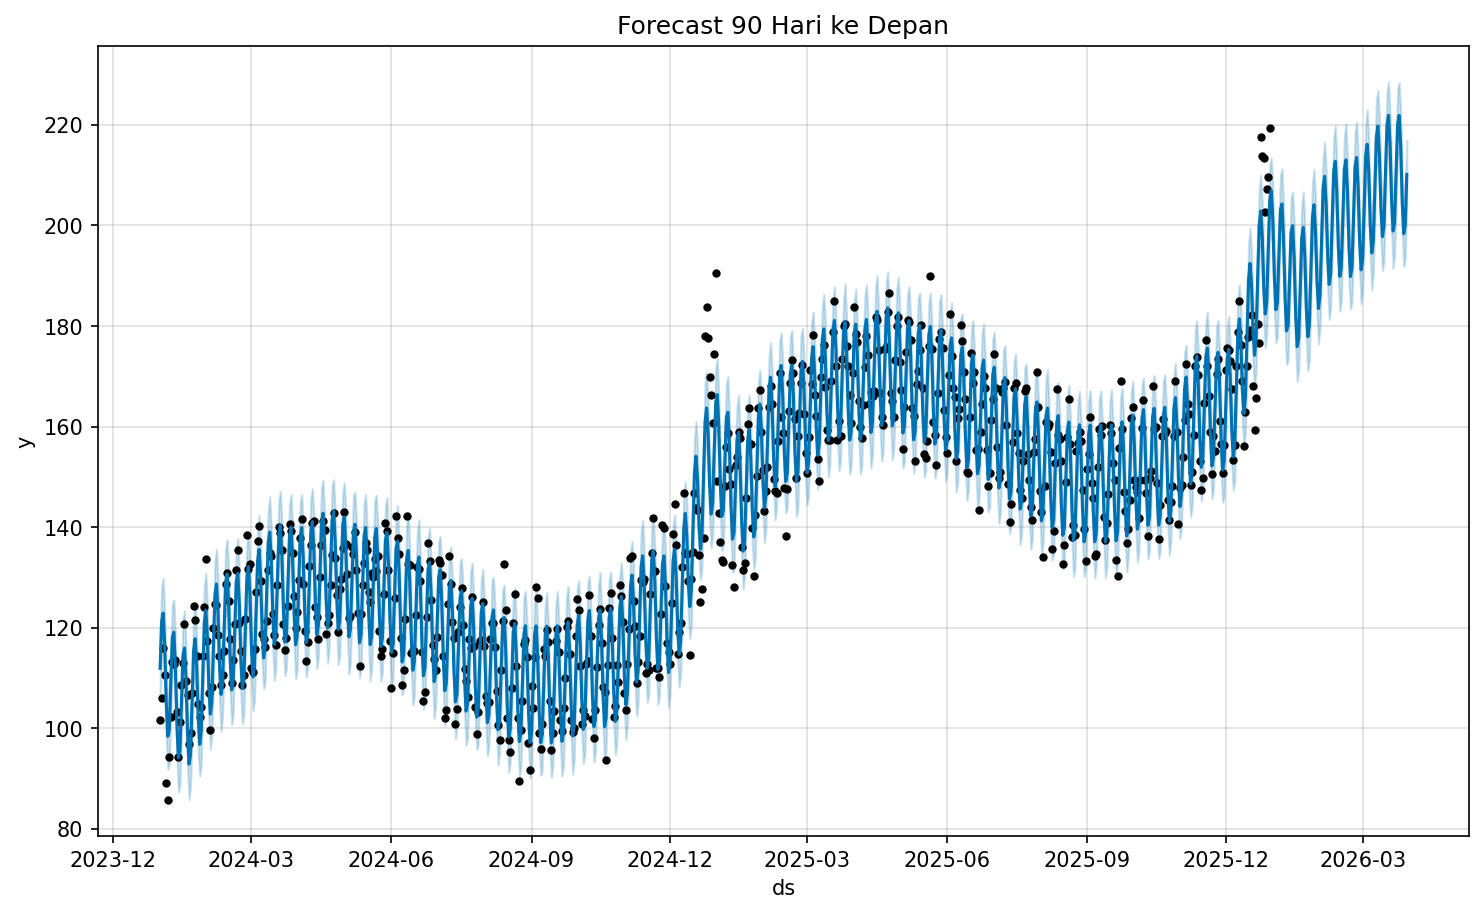
Fungsi make_future_dataframe menambahkan 90 baris tanggal baru setelah data terakhir. Hasil predict memuat kolom yhat sebagai titik forecast, yhat_lower dan yhat_upper sebagai batas interval, serta kolom komponen seperti trend, weekly, dan yearly yang menyusun nilai akhir. Plot yang dihasilkan menampilkan titik observasi, garis forecast, dan pita interval kepercayaan, sehingga kita bisa menilai apakah model mengikuti pola historis dengan wajar.
Mengevaluasi Akurasi dengan Cross Validation
Forecast yang terlihat bagus pada data latih belum tentu akurat pada data baru. Karena itu Prophet menyediakan cross_validation yang mensimulasikan proses peramalan berulang. Tiga parameter utamanya adalah initial sebagai panjang data latih pertama, period sebagai jarak antar cutoff, dan horizon sebagai panjang periode yang diramalkan pada setiap cutoff.
from prophet.diagnostics import cross_validation, performance_metrics
from prophet.plot import plot_cross_validation_metric

cv = cross_validation(model, initial="365 days", period="180 days", horizon="90 days")
metrics = performance_metrics(cv)

print(metrics[["horizon", "mae", "rmse", "mape"]].head(10).round(3).to_string(index=False))

fig = plot_cross_validation_metric(cv, metric="mape")
plt.title("MAPE terhadap Horizon Forecast")
Output:
horizon   mae  rmse  mape
 9 days 4.063 4.884 0.026
10 days 3.908 4.741 0.024
11 days 4.083 5.109 0.026
12 days 3.379 4.492 0.021
13 days 3.306 4.320 0.020
14 days 3.196 4.229 0.020
15 days 3.342 4.308 0.021
16 days 3.458 4.354 0.022
17 days 2.929 3.724 0.018
18 days 3.110 3.897 0.019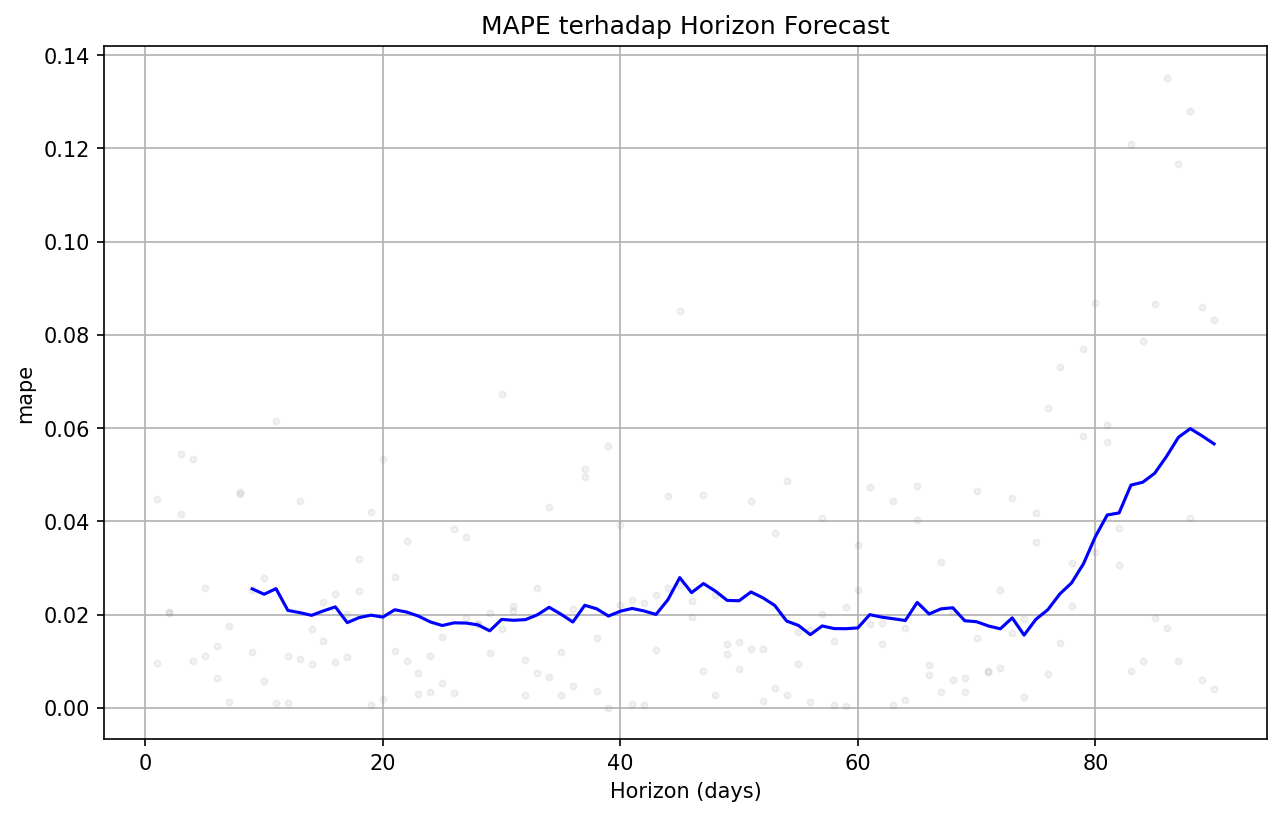
Fungsi performance_metrics mengembalikan MAE, RMSE, MAPE, dan MDAPE untuk setiap horizon. MAE mudah dijelaskan karena satuannya sama dengan target, sedangkan RMSE memberi penalti lebih besar pada error yang besar. MAPE mengukur error relatif sehingga berguna ketika skala target berubah antar segmen. Nilai 0.026 pada output di atas berarti rata-rata error sekitar 2,6 persen. Satu catatan penting, MAPE menjadi tidak stabil ketika nilai aktual mendekati nol karena pembaginya sangat kecil. Pada kondisi tersebut, MDAPE atau MAE lebih layak dijadikan acuan.
Menangani Holiday Effect dan Tuning Hyperparameter
Prophet menyediakan kalender libur untuk banyak negara melalui add_country_holidays. Untuk Indonesia, cukup memanggil country_name="ID" dan model akan memuat daftar libur nasional beserta nama masing-masing. Jika terdapat event internal seperti kampanye bulanan atau tanggal gajian, kita dapat mendefinisikan holiday kustom lewat DataFrame dengan kolom holiday, ds, serta lower_window dan upper_window.
Tiga prior utama mengatur fleksibilitas model. changepoint_prior_scale dengan default 0.05 mengatur seberapa mudah trend berubah arah. seasonality_prior_scale dengan default 10 mengatur seberapa kuat pola musiman boleh mempengaruhi forecast. holidays_prior_scale mengatur seberapa besar efek holiday boleh menyimpang dari nol. Nilai yang lebih besar membuat model lebih lentur, tetapi juga menaikkan risiko overfitting terhadap noise.
train = df[df["ds"] < "2025-10-01"]
test = df[df["ds"] >= "2025-10-01"]

def evaluate(params, use_holidays):
    candidate = Prophet(**params)
    if use_holidays:
        candidate.add_country_holidays(country_name="ID")
    candidate.fit(train)
    result = candidate.predict(test[["ds"]])
    mae = np.mean(np.abs(result["yhat"].values - test["y"].values))
    return mae, candidate, result

mae_base, _, _ = evaluate({"changepoint_prior_scale": 0.05, "yearly_seasonality": True}, False)
mae_holiday, holiday_model, holiday_forecast = evaluate({"changepoint_prior_scale": 0.05, "yearly_seasonality": True}, True)
mae_flexible, _, _ = evaluate({"changepoint_prior_scale": 0.5, "yearly_seasonality": True}, True)

print(f"MAE trend kaku tanpa holiday : {mae_base:.2f}")
print(f"MAE dengan holiday Indonesia : {mae_holiday:.2f}")
print(f"MAE trend fleksibel + holiday: {mae_flexible:.2f}")

fig = holiday_model.plot_components(holiday_forecast)
Output:
MAE trend kaku tanpa holiday : 5.33
MAE dengan holiday Indonesia : 5.13
MAE trend fleksibel + holiday: 5.06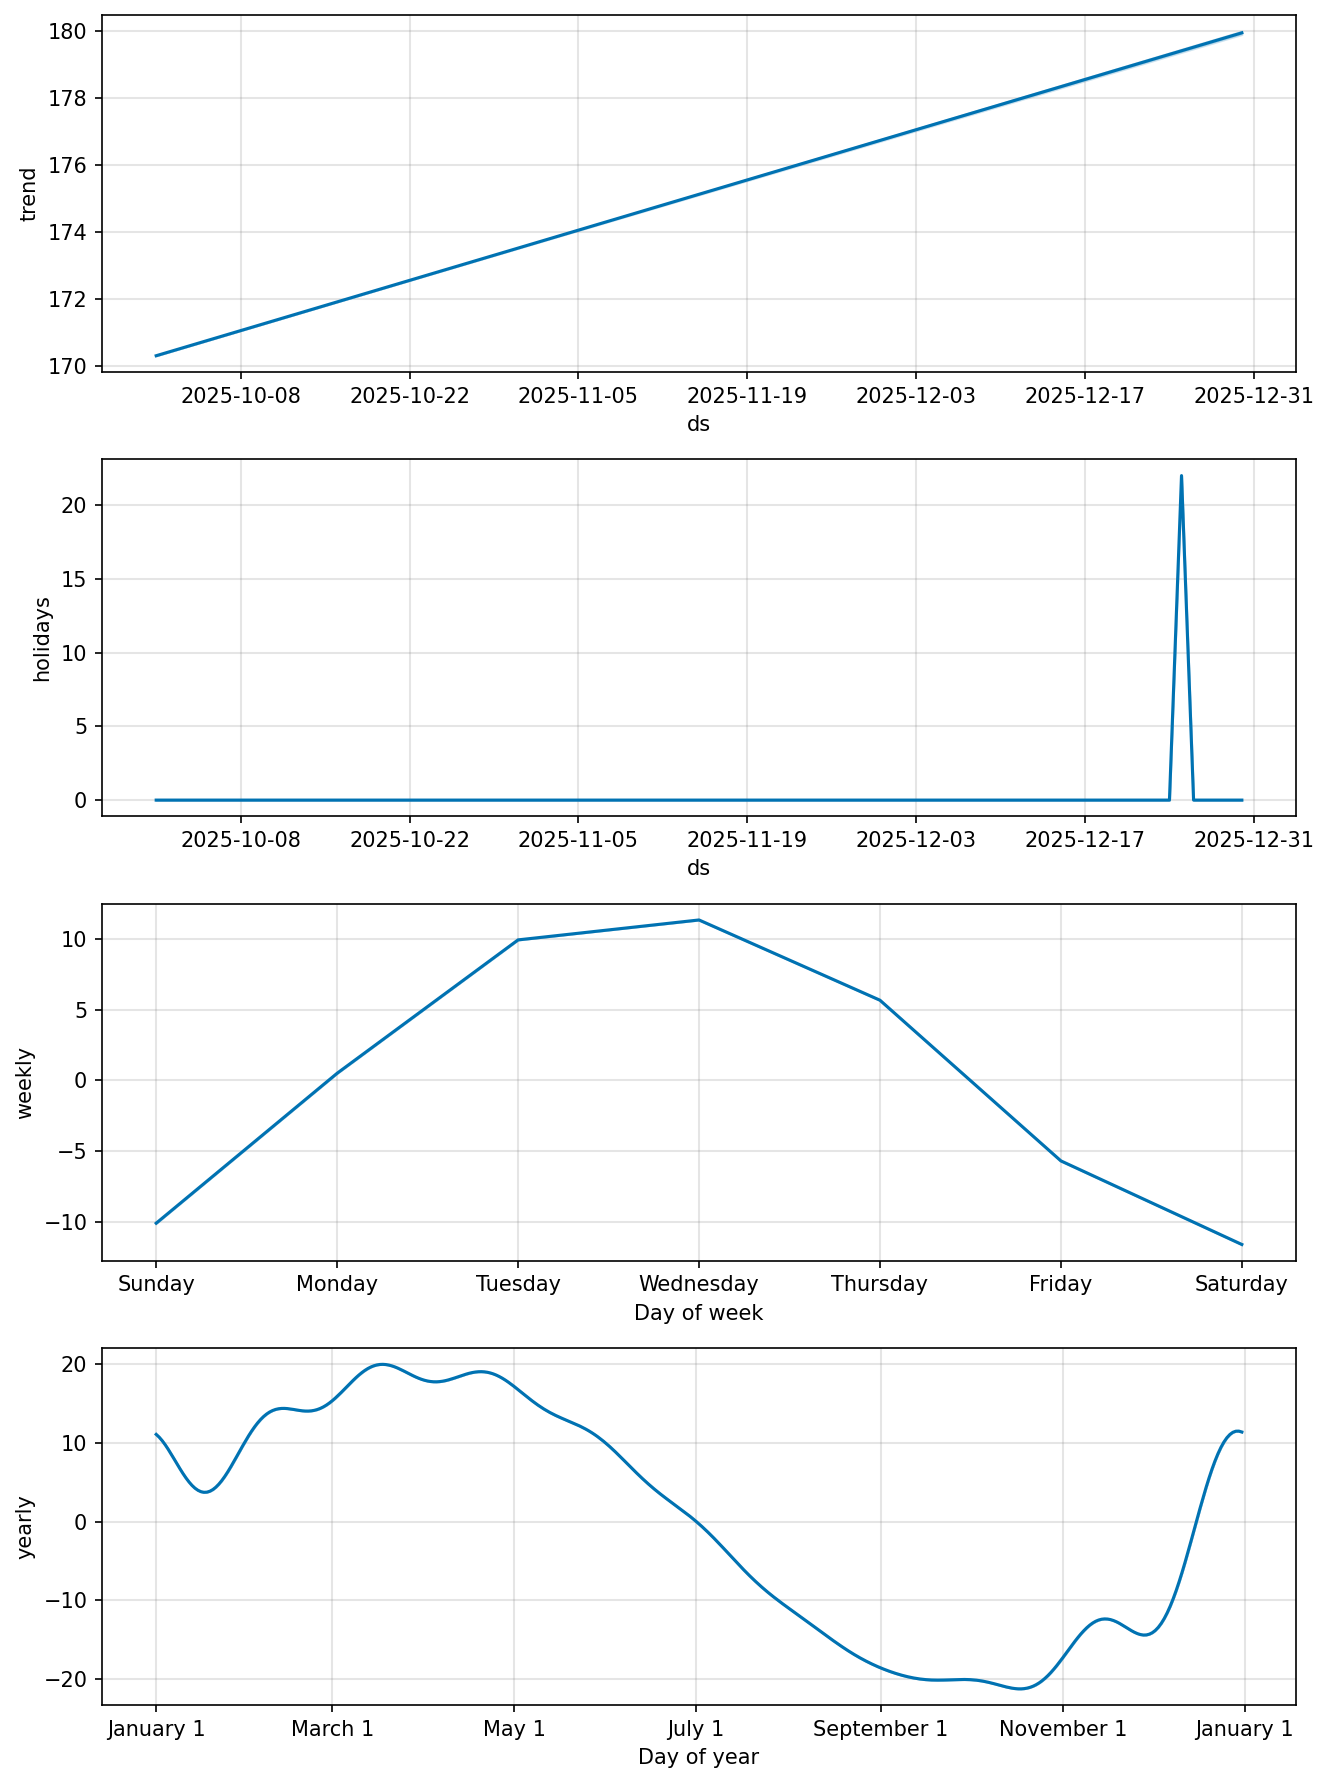
Perbandingan di atas menunjukkan dua hal. Kalender libur menurunkan MAE pada data ini karena deret sintetis memang memuat lonjakan akhir tahun. Menaikkan changepoint_prior_scale juga sedikit menurunkan MAE, tetapi selisihnya kecil dan dapat berubah pada periode uji lain. Karena itu pengujian parameter harus dilakukan pada data validasi, bukan pada data latih. Setelah parameter terpilih, plot_components membantu memeriksa apakah komponen trend, weekly, yearly, dan holidays membentuk pola yang masuk akal secara bisnis.
Forecasting yang baik bukan soal memilih model paling rumit. Forecasting yang baik berangkat dari pemahaman komponen data dan berakhir pada validasi setiap asumsi dengan metrik. Jika kita ingin mendalami time series, feature engineering, dan penerapan machine learning pada studi kasus nyata, kelas dan bootcamp Rumah Coding menyediakan jalur belajar terstruktur dari dasar sampai implementasi.
Course Terkait
Data Science with Python
Master the art of data analysis, visualization, and predictive modeling.
E-commerce Sales Dashboard
- Data Cleaning Pipeline
- Interactive Charts
- Sales Forecasting Model
Deep Learning Bootcamp
A beginner-friendly, highly interactive bootcamp designed to take you from foundational concepts to deploying real-world Artificial Intelligence applications. Through a completely project-based approach, you will master the core of Deep Learning, Artificial Neural Networks, and Computer Vision using Python and TensorFlow, ultimately building a professional-grade AI web application for your portfolio.
GreenGuard: Intelligent Plant Disease Diagnosis Web App
- Interactive Image Upload UI: A clean, user-friendly interface built with Streamlit that supports drag-and-drop image uploads directly from a computer or mobile phone.
- Real-Time AI Inference: Utilizes a lightweight, optimized CNN model (like MobileNetV2) to process the image and return a diagnosis in seconds without heavy server load.
- Confidence Scoring Dashboard: Visually displays the model's prediction probability (e.g., "95% confident this is Tomato Late Blight") using interactive progress bars or charts.
LLM Bootcamp
This project-based bootcamp is designed for beginners to dive practically into the world of Large Language Models (LLMs). Through hands-on building, you will learn how to interact with top-tier AI APIs, master prompt engineering, orchestrate complex workflows using LangChain, and implement Retrieval-Augmented Generation (RAG) to query your own documents. By the end of this course, you will have the skills to build, test, and deploy a fully functional, custom AI web application.
Domain-Specific AI Knowledge Assistant
- Dynamic Document Processing: A sidebar interface allowing users to upload new PDF or TXT files, which the app automatically chunks, embeds, and stores in the vector database.
- Context-Aware Chat UI: A modern chat interface built with Streamlit that maintains conversation history, allowing users to ask follow-up questions naturally.
- Strict Guardrails (Anti-Hallucination): System instructions designed so the AI politely declines to answer questions that fall outside the context of the uploaded documents.